بقلم مامادو بيتيي وأميت كابور
في 4 سبتمبر 2026، أودعت الصومال وثيقة تصديقها على منطقة التجارة الحرة القارية الأفريقية، لتصبح الدولة الخمسين المنضمة إليها بصفة طرف فاعل. وبعد سنوات من التعثر، اكتملت مفاوضات قواعد المنشأ التي طالما تعقّدت بسبب الملابس والمنسوجات والسيارات، فيما بات نظام الدفع والتسوية الأفريقي الشامل (PAPSS) يربط 28 دولة. على الورق، يبدو هيكل السوق الأفريقية الموحدة شبه مكتمل.
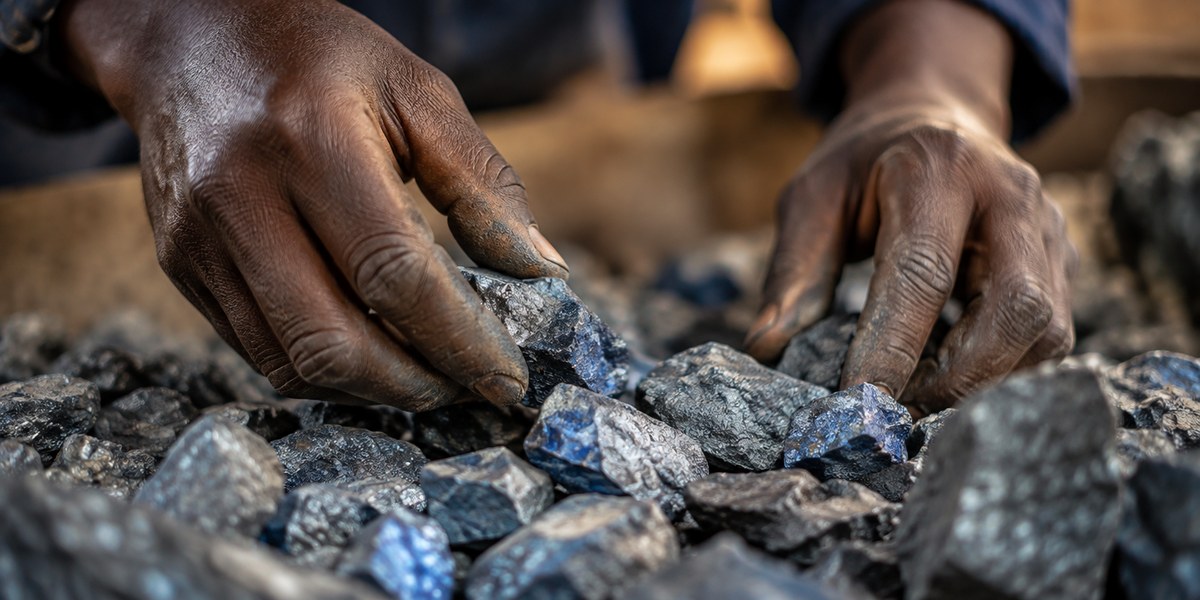
غير أن حصة أفريقيا من صادرات البضائع العالمية لم تتجاوز 3% منذ عام 2014، ولا تزال السلع الأولية تمثل أكثر من ثلاثة أرباع ما تبيعه القارة للعالم. وعلى الرغم من أن أفريقيا تمد العالم بنحو 70% من احتياجاته من الكوبالت و75% من المنغنيز، فإنها لا تحصد سوى أقل من 1% من القيمة المتولّدة عن تصنيع تقنيات الطاقة النظيفة القائمة على هذين المعدنين.
فلماذا تتكاثر الاتفاقيات فيما تتحرك النتائج بالكاد؟ تقدم الطبعة الثالثة من تقرير تنافسية الصادرات الأفريقية، الصادر بالشراكة بين مؤسسة أفريقيا لبناء القدرات (ACBF) ومعهد التنافسية في الهند وشركتي Shift Impact Africa وShared Value Africa، إجابةً صريحة لا تخلو من قسوة. ويشمل التقرير هذا العام 44 اقتصاداً أفريقياً.
السياسة ضرورية، لكنها لا تفسر سوى ثلث الصورة
يقيس مؤشر تنافسية الصادرات الأفريقية مدى امتلاك الدول للأدوات الرسمية لسياسة التصدير، من استراتيجية ترويج وآليات رد الرسوم الجمركية على المصدّرين وشبكة اتفاقيات تجارية. ثم يقارن ذلك بما تصدّره هذه الدول فعلياً، بما يشمل درجة تطور صادراتها وعدد الأسواق التي تصلها.
العلاقة بين السياسة والأداء إيجابية، لكنها تبقى متواضعة. فسياسة التصدير لا تفسر سوى نحو 30% من التباين في الأداء التصديري عبر القارة، وكل تحسن بمقدار عشر نقاط في مؤشر السياسة لا يرتبط إلا بتحسن أقل من ثلاث نقاط في الأداء التصديري. والفجوة بين الدول الرائدة في التصدير وتلك المتأخرة تعود في ما يزيد على 70% منها إلى عوامل أخرى، أبرزها: الطاقة الإنتاجية والبنية التحتية والمهارات والمؤسسات.
تجسّد هذا جلياً في تجربتَي موريشيوس ومصر. فموريشيوس تمتلك أحد أقوى الأطر السياسية في القارة، إذ تحتل المرتبة الثالثة من بين 44 دولة في مؤشر سياسة التصدير، مع رسوم جمركية تكاد تكون صفرية وشبكة واسعة من اتفاقيات التجارة، فضلاً عن تصدّرها أفريقيا في جودة المؤسسات. ومع ذلك تراجعت حصتها من التجارة البينية الأفريقية منذ عام 2000، ولا تزال السلع عالية التقنية تمثل نسبة ضئيلة جداً من صادراتها. أما مصر، المتصدّرة لترتيب السياسات، فقد نوّعت قاعدتها التصنيعية بصورة ملحوظة، غير أن تعقيدها الاقتصادي لم يتحول إلى الإيجابية إلا مؤخراً. مساران مختلفان يفضيان إلى الخلاصة ذاتها: السياسة الجيدة تفتح الباب، لكن القدرة هي التي تحدد من يعبره.
العوائق الحقيقية تكمن خلف الحدود
تدعم الأدلة المتعلقة بمصادر تكاليف التجارة هذا الاستنتاج. إذ تُقدّر البنك الدولي أن نحو 60% من تكاليف التجارة الأفريقية ناجمة عن قيود داخل الحدود الوطنية، وتشمل بطء الجمارك وضعف اللوجستيات وتباين المعايير وقصور البنية التحتية. وتُظهر تقديرات البنك الدولي أن السلع المتداولة بين الدول الأفريقية تواجه تكاليف غير جمركية تعادل رسماً جمركياً بنسبة 292%. وكل يوم إضافي من التأخير الجمركي يكلّف المصدّرين ما يعادل رسماً جمركياً بنسبة تقترب من 1%. وفي اقتصادات المجموعة الاقتصادية لدول غرب أفريقيا (ECOWAS) الساحلية، فإن خفض تكاليف الحدود والوثائق المفرطة سيُحقق مكاسب رفاهية تفوق بمقدار 2.5 إلى 4 أضعاف ما يمكن تحقيقه من خلال إلغاء الرسوم الجمركية على الواردات كلياً.
والأسس لا تزال هشّة في مواضع كثيرة. ففي 23 دولة من أصل 44 دولة يشملها المؤشر، يقل عدد اشتراكات الإنترنت الثابت عن اشتراك واحد لكل 100 شخص. وفي عدد من الاقتصادات، لا يحظى أكثر من ربع السكان بالكهرباء. ويبلغ متوسط الالتحاق بالتعليم العالي نحو 14%. ولا تمتلك سوى خمس دول من أصل 44 درجةً إيجابية في مؤشر التعقيد الاقتصادي. وتستأثر ثلاث دول فقط، هي جنوب أفريقيا والمغرب ومصر، بما يقارب خُمسَي صادرات القارة.
لا يمكن تجاوز أيٍّ من هذه التحديات في قمة دبلوماسية. إنها تحديات تُبنى ببطء داخل الوزارات ومراكز الجمارك والموانئ والجامعات والشركات.
لماذا التجارة الإقليمية أهم مما توحي به أرقامها
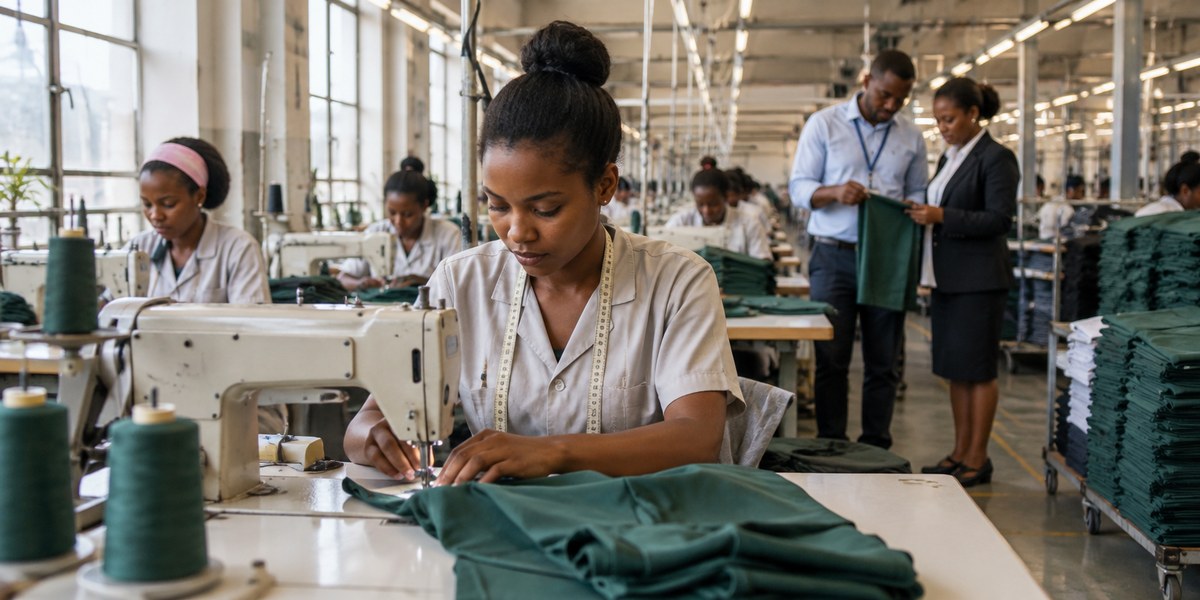
من هنا تكتسب منطقة التجارة الحرة القارية الأفريقية أهميتها التي تتجاوز حجم التجارة التي تُتيحها. فالتجارة البينية الأفريقية تختلف هيكلياً عن تجارة أفريقيا مع بقية العالم؛ إذ تمثل السلع الزراعية والمصنّعة 46% من الصادرات البينية الأفريقية، مقارنةً بـ24% من إجمالي صادرات القارة. والسوق الإقليمية هي الفضاء الذي تتعلم فيه الشركات الأفريقية كيف تعالج وتصنّع وتستوفي المعايير وتوسّع نطاقها، وهي بعبارة أخرى المحضن الذي تُبنى فيه القدرات.
ولن يتحقق ذلك إلا إذا تحوّل الاتفاق من مرحلة المشاركة إلى مرحلة الاستخدام الفعلي. فالتصديق يُتيح الفرصة القانونية، أما الجاهزية فتعني جداول تعريفة جمركية منشورة في الجرائد الرسمية وأنظمة جمارك فاعلة وشهادات منشأ يسهل على المصدّرين الحصول عليها. والاختبار الحقيقي تجاري بامتياز، ويتمثل في مدى قدرة الشركات، ولا سيما الصغيرة والمتوسطة منها، على الاستفادة من المزايا التفضيلية وعبور الحدود والانضمام إلى سلاسل القيمة الإقليمية بتكلفة تجعل المشاركة مجدية اقتصادياً.
ثلاثة تحولات للمرحلة المقبلة
أولاً، ينبغي للحكومات أن تقيس التقدم بمعيار الاستخدام الفعلي لا بمعيار التصديق. ما حصة التجارة المؤهلة التي تستفيد من تفضيلات منطقة التجارة الحرة القارية الأفريقية؟ وكم يستغرق التخليص الجمركي عند الحدود؟ وما التكلفة التي تتحمّلها المنشأة الصغيرة أو المتوسطة لإثبات المنشأ؟ ينبغي أن تغدو هذه المؤشرات العنوانَ الرئيسي لقياس التنفيذ.
ثانياً، يجب معالجة الإصلاح التجاري وبناء القدرات باعتبارهما أجندة واحدة متكاملة. فالطاقة والاتصال الرقمي والمهارات والائتمان الممنوح للقطاع الخاص ليست قضايا تنموية تسير بالتوازي مع السياسة التجارية، بل هي في صميم السياسة التجارية ذاتها. وحيثما كان الائتمان الموجه للشركات الخاصة شحيحاً، كما هو الحال في معظم الاقتصادات التي شملها التقرير، يظل وصول السوق نظرياً في جوهره.
ثالثاً، ينبغي لأفريقيا توظيف مواردها الاستراتيجية لبناء القدرات بدلاً من الاكتفاء باستخلاص الريوع. في عالم تُعاد فيه هيكلة سلاسل التوريد لاعتبارات أمنية لا تقل أهمية عن الاعتبارات التكاليفية، تمتلك الدول الأفريقية الغنية بالمعادن الاستراتيجية قوة تفاوضية نادرة. وينبغي توظيف هذه القوة لانتزاع حقوق التكرير والمعالجة وتصنيع المكونات على أراضي القارة، مدعومةً بالكفاءات الوطنية والمنظومات التنظيمية التي تستلزمها هذه الصناعات.
لا تستمد مؤشرات التنافسية قيمتها من الدرجة التي تنالها دولة ما، بل من الحوار التشخيصي الذي ينبغي أن تُطلقه تلك الدرجة. ورسالة مؤشر تنافسية الصادرات الأفريقية لهذا العام واضحة: لقد أرست أفريقيا إلى حد بعيد قواعد سوقها الموحدة. والعقد المقبل سيُحدّد ما إذا كانت ستبني المؤسسات والبنية التحتية والقدرات على مستوى المنشآت التي تجعل هذه القواعد حقيقة فاعلة على أرض الواقع.
عن المؤلفَين
- مامادو بيتيي هو الأمين التنفيذي لمؤسسة أفريقيا لبناء القدرات (ACBF).
- أميت كابور هو رئيس معهد التنافسية في الهند، ومحاضر في جامعة ستانفورد.
إجابات سريعة
في 4 سبتمبر 2026، أودعت الصومال وثيقة تصديقها، لتصبح الدولة الخمسين المنضمة إلى منطقة التجارة الحرة القارية الأفريقية بصفة طرف فاعل.
لا تفسّر سياسات التصدير سوى نحو 30% من التباين في الأداء التصديري عبر القارة، فيما يعود ما يزيد على 70% من الفجوة بين الدول الرائدة في التصدير وتلك المتأخرة إلى الطاقة الإنتاجية والبنية التحتية والمهارات والمؤسسات.
تمثل السلع الزراعية والمصنّعة 46% من الصادرات البينية الأفريقية، مقارنةً بـ24% من إجمالي صادرات أفريقيا للعالم.