Di Mamadou Biteye e Amit Kapoor
Il 4 settembre 2026, la Somalia ha depositato il proprio strumento di ratifica, diventando il 50° Stato Parte dell’Area di Libero Scambio Continentale Africana. I negoziati sulle norme di origine, bloccati per anni su tessili, abbigliamento e automobili, sono ora conclusi. Il Sistema Panafricano di Pagamento e Regolamento collega 28 paesi. Sulla carta, l’architettura di un mercato unico africano è quasi completata.
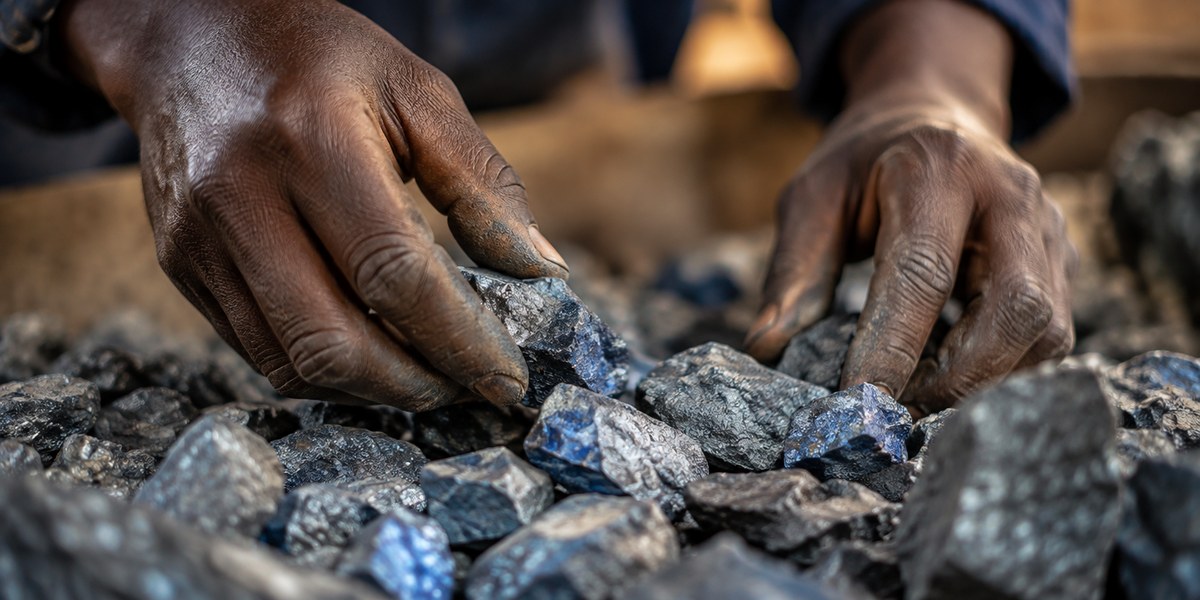
Eppure la quota africana nelle esportazioni mondiali di merci non supera il 3% dal 2014. I beni primari rappresentano ancora oltre tre quarti di ciò che il continente vende all’estero. L’Africa fornisce circa il 70% del cobalto mondiale e il 75% del manganese, ma cattura meno dell’1% del valore generato dalla produzione delle tecnologie per l’energia pulita costruite con queste materie prime.
Perché gli accordi si moltiplicano mentre i risultati restano quasi immobili? La terza edizione dell’Africa Export Competitiveness Report, pubblicata congiuntamente dalla African Capacity Building Foundation (ACBF), dall’Institute for Competitiveness India, da Shift Impact Africa e da Shared Value Africa, offre una risposta scomoda. Quest’anno il rapporto analizza 44 economie.
La politica è necessaria, ma spiega solo un terzo della storia
L’Africa Export Competitiveness Index misura se i paesi dispongono degli strumenti formali della politica di esportazione: una strategia di promozione, meccanismi di restituzione dei dazi per gli esportatori e una rete di accordi commerciali. Confronta poi questi elementi con ciò che i paesi esportano effettivamente, incluso il grado di sofisticazione di tali esportazioni e il numero di mercati raggiunti.
La relazione è positiva, ma modesta. La politica commerciale spiega solo circa il 30% della variazione nelle performance esportative del continente. In media, un miglioramento di dieci punti nel punteggio di politica di un paese è associato a un incremento inferiore a tre punti nella performance esportativa. Circa il 70% del divario tra i paesi leader nell’export africano e quelli con risultati inferiori risiede altrove, vale a dire nella capacità produttiva, nelle infrastrutture, nelle competenze e nelle istituzioni.
Il Mauritius lo dimostra chiaramente. Dispone di uno dei quadri normativi più solidi del continente, classificandosi terzo su 44 per politica di esportazione, con dazi prossimi allo zero e un’ampia rete di accordi commerciali. Guida anche l’Africa per qualità istituzionale. Eppure la sua quota di export intra-africano è diminuita dal 2000, e i beni ad alta tecnologia restano una parte molto ridotta delle sue esportazioni. L’Egitto, che guida la classifica per politica commerciale, ha diversificato considerevolmente la propria base
manifatturiera, ma la sua complessità economica ha soltanto di recente assunto valori positivi. Due percorsi molto diversi conducono alla medesima conclusione: una buona politica apre la porta, ma è la capacità a decidere chi vi passa attraverso.
I veri ostacoli si trovano oltre il confine
Le evidenze sull’origine dei costi commerciali confermano questa lettura. La Banca Mondiale stima che circa il 60% dei costi commerciali dell’Africa dipenda da vincoli interni ai confini nazionali. Tra questi figurano la lentezza delle dogane, la debolezza della logistica, la divergenza degli standard e l’inadeguatezza delle infrastrutture. Stime della Banca Mondiale mostrano che le merci scambiate tra paesi africani affrontano costi non tariffari equivalenti a un dazio del 292%. Ogni giornata aggiuntiva di ritardo doganale costa agli esportatori l’equivalente di quasi un dazio dell’1%. Nelle economie costiere dell’ECOWAS, ridurre i costi eccessivi legati alle procedure di frontiera e alla documentazione produrrebbe guadagni di benessere da due volte e mezzo a quattro volte superiori rispetto all’eliminazione totale dei dazi all’importazione.
Le fondamenta restano fragili in molti contesti. In 23 dei 44 paesi inclusi nell’Indice, si contano meno di un abbonamento a banda larga fissa ogni 100 abitanti. In diverse economie, meno di un quarto della popolazione ha accesso all’elettricità. L’iscrizione media all’istruzione terziaria si attesta intorno al 14%. Solo cinque delle 44 economie presentano un punteggio positivo di complessità economica. Tre paesi — Sudafrica, Marocco ed Egitto — concentrano quasi due quinti delle esportazioni del continente.
Nessuno di questi nodi può essere sciolto al tavolo di un vertice. Deve essere affrontato con gradualità, all’interno di ministeri, uffici doganali, porti, università e imprese.
Perché il commercio regionale conta più di quanto le sue dimensioni suggeriscano
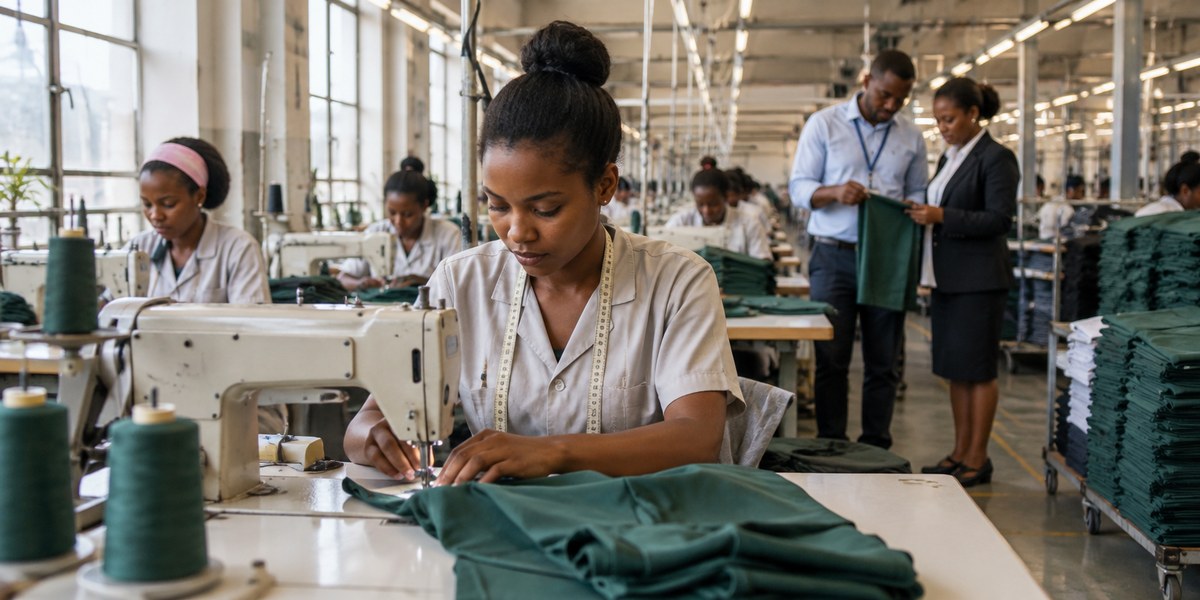
È per questo che l’Area di Libero Scambio Continentale Africana ha un’importanza che va oltre i volumi di scambio che genera. Il commercio intra-africano è strutturalmente diverso dai flussi commerciali dell’Africa con il resto del mondo. I beni agricoli e manifatturieri rappresentano il 46% delle esportazioni intra-africane, contro il 24% del totale delle esportazioni africane. Il mercato regionale è il contesto in cui le imprese africane imparano a trasformare, produrre, rispettare gli standard e crescere di scala. In altri termini, è il luogo in cui la capacità si costruisce.
Questo avviene soltanto se l’accordo passa dalla partecipazione all’effettivo utilizzo. La ratifica crea un’opportunità giuridica. La readiness implica calendari tariffari pubblicati in Gazzetta, sistemi doganali funzionanti e certificati di origine che gli esportatori possano effettivamente ottenere. La vera prova è di natura commerciale: significa verificare se le imprese — in particolare le piccole e medie imprese — si avvalgono delle preferenze, attraversano il confine e si inseriscono nelle filiere regionali del valore a costi che rendano conveniente l’operazione.
Tre cambiamenti per la prossima fase
In primo luogo, i governi dovrebbero misurare i progressi in base all’utilizzo, non alla ratifica. Quale quota degli scambi ammissibili beneficia delle preferenze AfCFTA? Quanto tempo richiede lo sdoganamento alla frontiera? Quanto costa a una PMI dimostrare l’origine dei propri prodotti? Questi dovrebbero diventare gli indicatori principali dell’attuazione.
In secondo luogo, riforma commerciale e sviluppo delle capacità devono essere trattati come un’agenda unica. Energia, connettività digitale, competenze e credito al settore privato non sono temi di sviluppo paralleli alla politica commerciale. Sono politica commerciale. Laddove il credito alle imprese private è scarso — come nella maggior parte delle economie esaminate — l’accesso ai mercati rimane in larga misura teorico.
In terzo luogo, l’Africa dovrebbe utilizzare le proprie risorse strategiche per costruire capacità, non semplicemente per estrarne rendite. In un mondo in cui le filiere globali vengono riorganizzate tanto per ragioni di sicurezza quanto di costo, i minerali critici conferiscono agli Stati africani un raro potere contrattuale. Tale leva dovrebbe essere impiegata per ottenere la raffinazione, la trasformazione e la produzione di componenti sul continente, sostenute dalle competenze e dai sistemi regolatori di cui queste industrie hanno bisogno.
Gli indici di competitività contano non per il punteggio che un paese ottiene, ma per la riflessione diagnostica che quel punteggio dovrebbe avviare. Il messaggio dell’Africa Export Competitiveness Index di quest’anno è chiaro. L’Africa ha in larga misura scritto le regole del proprio mercato unico. Il prossimo decennio sarà determinato dalla capacità di costruire le istituzioni, le infrastrutture e le competenze a livello di impresa necessarie per mettere quelle regole al lavoro.
GLI AUTORI
- Mamadou Biteye è Segretario Esecutivo della African Capacity Building Foundation (ACBF).
- Amit Kapoor è Presidente dell’Institute for Competitiveness, India, e docente presso la Stanford University.
Risposte rapide
Il 4 settembre 2026, la Somalia ha depositato il proprio strumento di ratifica, diventando il 50° Stato Parte dell’Area di Libero Scambio Continentale Africana.
La politica commerciale spiega solo circa il 30% della variazione nelle performance esportative del continente. Circa il 70% del divario tra i paesi leader nell’export africano e quelli con risultati inferiori risiede nella capacità produttiva, nelle infrastrutture, nelle competenze e nelle istituzioni.
I beni agricoli e manifatturieri rappresentano il 46% delle esportazioni intra-africane, contro il 24% del totale delle esportazioni africane.