Le donne guidano circa la metà delle piccole imprese mozambicane ma detengono una frazione minima del credito formale. Colmare questo divario rappresenta una delle opportunità di crescita più evidenti dell’intera economia.
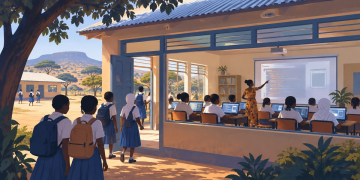
L’imprenditoria femminile in Mozambico è uno dei mercati più sottosviluppati dell’economia, eppure è sotto gli occhi di tutti. Le donne guidano una stima della metà delle piccole imprese del Paese, ma rappresentano soltanto circa un quarto della titolarità formale delle PMI — e una quota ancora più ridotta dell’accesso al credito d’impresa. La distanza tra il contributo che le donne apportano all’economia e la misura in cui il sistema finanziario le raggiunge è, per una banca, tanto un’opportunità quanto una questione di equità.
L’attività economica non è difficile da individuare. Le donne costituiscono la spina dorsale della forza lavoro agricola e dominano il commercio al dettaglio, il settore alimentare e il commercio transfrontaliero informale — quella rete di scambi quotidiani che tiene in vita le città. Larga parte di questa attività opera nell’informalità, ed è proprio per questo che rimane invisibile al credito convenzionale: nessun conto corrente formale, nessuna garanzia reale registrata, nessuna storia creditizia che un sistema costruito per leggere esattamente questi elementi possa interpretare.
Le barriere, in altri termini, sono specifiche e superabili, non strutturali. Gli studi sulle imprenditrici mozambicane individuano costantemente le stesse tre frizioni: informalità, garanzie insufficienti e lacune nelle competenze gestionali e nelle reti di relazioni — non una carenza di imprese valide. Sono esattamente le frizioni che l’onboarding digitale, il credito basato sui flussi di cassa e i fondi di garanzia sono stati concepiti per rimuovere.
La finanza per lo sviluppo ha già scommesso in questa direzione: le facilities di condivisione del rischio a sostegno dell’agribusiness mozambicano fissano obiettivi espliciti per le imprese a guida femminile, nella convinzione che il segmento sia sottosservito piuttosto che privo di merito creditizio. Gli operatori che costruiscono oggi prodotti su misura per queste imprese — prima ancora che si formalizzino — si stanno posizionando su un mercato in anticipo sui tempi. È la frontiera naturale per una banca d’impresa disposta a erogare credito valutando i flussi di cassa e la reputazione commerciale, non solo le garanzie reali.
La domanda non è se le imprese a guida femminile del Mozambico possano crescere — già oggi metà dell’economia si regge su di esse. È quale banca deciderà per prima di finanziarle.
Risposte rapide
Le donne guidano una stima della metà delle piccole imprese del Paese, eppure rappresentano soltanto circa un quarto della titolarità formale delle PMI e una quota ancora più ridotta dell’accesso al credito d’impresa.
Gli studi sulle imprenditrici mozambicane individuano tre frizioni ricorrenti: informalità, garanzie insufficienti e lacune nelle competenze gestionali e nelle reti di relazioni — non una carenza di imprese valide.
Le facilities di condivisione del rischio a sostegno dell’agribusiness mozambicano fissano obiettivi espliciti per le imprese a guida femminile, nella convinzione che il segmento sia sottosservito piuttosto che privo di merito creditizio.