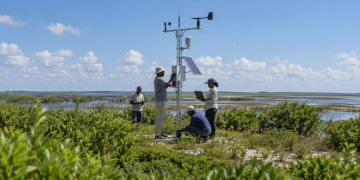
وليس على المرء أن يبحث طويلاً ليرصد هذا النشاط الاقتصادي؛ إذ تُشكّل المرأة عماد القوى العاملة الزراعية، وتهيمن على قطاعات التجزئة والغذاء والتجارة العابرة للحدود غير الرسمية — وهي التجارة اليومية التي تُبقي المدن في حركة دائمة. غير أن معظم هذا النشاط يجري خارج الإطار الرسمي، وهو ما يجعله في مرمى الغياب عن أعين المُقرضين التقليديين: لا حسابات رسمية، ولا ضمانات مسجّلة، ولا سجل ائتماني يمكن لمنظومة بُنيت على هذه المعطيات أن تقرأه.
والعقبات، في جوهرها، محدّدة وقابلة للمعالجة، لا جذرية في طبيعتها. تُشير الدراسات المتعلقة بريادات الأعمال الموزمبيقيات إلى ثلاثة احتكاكات متكررة بلا استثناء: غياب الرسمية، وشُح الضمانات، وقصور المهارات التجارية والشبكات المهنية — لا ندرة في المشاريع القابلة للتمويل. وهذه تحديداً هي الاحتكاكات التي صُمّمت لمعالجتها حلول التأهيل الرقمي، والإقراض القائم على التدفق النقدي، وأنظمة ضمان الائتمان.
وقد أعلن التمويل التنموي موقفه صراحةً في هذا الشأن؛ فقد رسّخت مرافق تقاسم المخاطر الداعمة للأعمال الزراعية في موزمبيق أهدافاً صريحة لاستهداف المقترضين من أصحاب الشركات التي تملكها النساء، انطلاقاً من قناعة بأن هذا القطاع محروم من الخدمات لا أنه غير جدير بالائتمان. والمؤسسات التي تبني منتجاتها اليوم لخدمة هذه الشركات — قبل أن تنتقل إلى الاقتصاد الرسمي — إنما تُؤسّس حضورها في سوق لم تكتمل ملامحه بعد. وهذه هي الحدود الطبيعية لأي بنك تجاري مستعد للإقراض بالاستناد إلى التدفق النقدي والسجل التشغيلي، لا إلى الضمانات وحدها.
والسؤال ليس ما إذا كانت الشركات التي تقودها المرأة في موزمبيق قادرة على النمو — فنصف الاقتصاد يقوم عليها أصلاً. السؤال هو: أيّ البنوك سيكون الأول الذي يقرّر خدمتها؟
إجابات سريعة
تقود النساء ما يُقدَّر بنصف الشركات الصغيرة في البلاد، غير أنهن لا يُمثّلن سوى نحو ربع أصحاب الشركات الصغيرة والمتوسطة المسجّلين رسمياً، فضلاً عن حصتهن الأدنى بكثير من ائتمان الأعمال.
تُشير الدراسات المتعلقة برائدات الأعمال الموزمبيقيات إلى ثلاثة احتكاكات متكررة: غياب الرسمية، وشُح الضمانات، وقصور المهارات التجارية والشبكات المهنية — لا ندرة في المشاريع القابلة للتمويل.
رسّخت مرافق تقاسم المخاطر الداعمة للأعمال الزراعية في موزمبيق أهدافاً صريحة لاستهداف المقترضين من أصحاب الشركات التي تملكها النساء، انطلاقاً من قناعة بأن هذا القطاع محروم من الخدمات لا أنه غير جدير بالائتمان.